Управленческий и
производственный учет на промышленных предприятиях
УЧЕБНОЕ ПОСОБИЕ
ВВЕДЕНИЕ
В
современной социально-экономической жизни Российской Федерации осуществляется
постепенный переход к социально ориентированной рыночной экономике.
Одновременно реформируется законодательство, призванное обеспечить нормальное
функционирование товарно-денежных отношений и новых организационных форм в
сфере финансового и управленческого учета.
В числе основных проблем дальнейшего развития управленческого учета на
предприятиях наибольшее значение имеют вопросы создания современной системы
формирования издержек производства и контроля за уровнем себестоимости
продукции, классификации и группировки издержек производства по различным
признакам, применения специальных методов учета и расчетов издержек
производства, относимых на себестоимость продукции, методов калькулирования
себестоимости продукции.
В данном учебном пособии рассматриваются проблемы методологии
управления издержками производства промышленного предприятия применительно к
современным условиям организации производства в целях получения необходимой и
достоверной учетно-отчетной информации для менеджеров предприятия.
В пособии дается обобщающий материал по издержкам производства,
основанный на работах зарубежных и отечественных авторов.
В настоящее время отечественные вузы готовят менеджеров, как правило,
нижнего звена управления — мастеров, старших мастеров, начальников участков —
непосредственных организаторов производственных процессов в цехах и участках
предприятия. Для этой категории менеджеров вопросы знания и управления
издержками производства являются актуальными.
Учебное пособие состоит из трех разделов и одиннадцати глав.
В первом разделе «Организация и принципы
учета издержек производства» рассматриваются теоретические проблемы
формирования финансового и управленческого учетов, их сравнительная
характеристика; основы организации производственного учета издержек
производства на предприятии; принципы организации учета издержек по видам,
местам возникновения, центрам ответственности и носителям; учет материальных и
трудовых издержек, а также вопросы амортизационных отчислений.
Второй раздел «Калькулирование
себестоимости продукции» содержит общие понятия о калькулировании
продукции, методах калькулирования; о составе издержек, включаемых в
себестоимость продукции; приведен расчет полной и частичной (неполной)
себестоимости, а также дан состав и принципы учета общепроизводственных и
общехозяйственных накладных расходов.
В третьем разделе «Специальные вопросы
производственного учета» освещены вопросы управления издержками для
обеспечения качества продукции; расчета издержек на стадии технической
подготовки производства; анализ издержек и расчет экономических показателей.
В конце каждого раздела приводятся контрольные вопросы, тестовые
задания и практические задания для проведения практических занятий.
Учебное пособие будет полезно не только студентам при изучении
дисциплин «Производственный учет», «Управленческий и
производственный учет на промышленных предприятиях», но и преподавателям,
аспирантам экономических направлений вузов и менеджерам промышленных
предприятий.
Раздел I. ОРГАНИЗАЦИЯ И ПРИНЦИПЫ УЧЕТА
ИЗДЕРЖЕК
ПРОИЗВОДСТВА
Глава 1. ВВЕДЕНИЕ В УПРАВЛЕНЧЕСКИЙ УЧЕТ
1.1. Финансовый и управленческий учет
С конца
20-х гг. прошлого столетия отечественная учебно-экономическая наука была почти
полностью изолирована от экономических процессов, проходивших в передовых в
экономическом отношении странах. А именно в учебно-экономических теориях этих
стран, особенно в конце 40-х — начале 50-х гг., произошли значительные
изменения. Главное из них — деление бухгалтерского учета на два направления:
финансовый учет и управленческий.
В финансовом учете формируется информация о доходах и расходах
предприятия, о дебиторской и кредиторской задолженностях, финансовых
инвестициях, состоянии источников финансирования, взаимоотношениях с
государством по уплате налогов и т.д.
Потребителями информации финансового учета являются в основном высшие
по отношению к предприятию пользователи: налоговые органы, банки, биржи, другие
финансовые институты, а также поставщики, покупатели, потенциальные и реальные
инвесторы, служащие предприятия.
Финансовая отчетность не является коммерческой тайной, открыта к
публикации и в определенных условиях должна быть заверена независимым аудитором
или аудиторской организацией.
Организация ведения финансового учета строго регламентирована
государственным законодательством.
Внешние потребители информации для принятия решений пользуются тремя
финансовыми документами:
— балансом предприятия;
— отчетом о прибылях и убытках;
— отчетом о движении активов.
Данные документы полезны и для менеджеров предприятия. Использование
этой информации в целях управления предприятием абсолютно необходимо.
Однако для аппарата управления (менеджеров среднего и нижнего уровней)
нужна более детализированная информация, чем в перечисленных финансовых
документах.
Для предоставления менеджерам необходимой информации на предприятии по
решению руководства организуется управленческий учет.
В системе управленческого учета формируется информация о доходах,
расходах и результатах деятельности предприятия в необходимых для целей
управления аналитических разрезах. При этом руководство предприятия
самостоятельно решает, в каких разрезах классифицировать объекты управления и
как осуществлять их учет.
Информация управленческого учета предназначена для руководства и
менеджеров всех уровней управления предприятием. Она является коммерческой
тайной и носит строго конфиденциальный характер.
Вопросы организации управленческого учета не регламентируются
законодательством.
Частью общей сферы управленческого учета является производственный
учет. Производственный учет — это отражение, оценка и контроль издержек,
которые связаны с процессом производства и реализации продукции на предприятии.
Его предметом являются также хозяйственные операции в рамках предприятия
(производство для собственных нужд). В отличие от финансового учета нейтральные
хозяйственные операции (т.е. не относящиеся к производству) не рассматриваются.
Взаимосвязь управленческого и финансового учетов можно пояснить на
схеме (рис. 1).
Взаимосвязь управленческого и финансового учетов
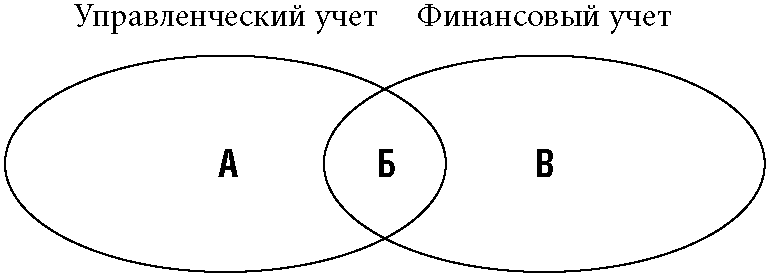
А —
производственный учет;
Б — финансовый учет для менеджеров предприятия;
В — финансовый учет для внешних пользователей
Рис. 1
Маркетинговые
исследования в странах с развитой рыночной экономикой показали, что
главенствующую роль в ценообразовании на выпускаемую продукцию играет учет
издержек производства — производственный учет.
Необходимо отметить, что в зарубежной научной литературе уделяется
значительное внимание вопросам организации производственного учета. В работах
таких авторов, как К. Друри («Введение в управленческий и производственный
учет»); Р. Мюллендорф, М. Карренбауэр («Производственный учет»);
А. Томсон, Д. Формби («Экономика фирмы»); Кэмпбелл Р. Макконнелл,
Стенли Л. Брю («Экономика». Том 1, 2) и др., рассмотрены вопросы
организации производственного учета: классификация издержек, организация их
учета, калькулирование, расчет себестоимости и т.д.
Вопросы организации управленческого учета рассматриваются в работах
отечественных авторов, таких как Николаева С.А. («Особенности учета затрат
в условиях рынка. Система «Директ-кастинг»), Карпова Т.П.
(«Управленческий учет»), Стражкова М.М. («Управленческий
учет»), «Управленческий учет» (под редакцией д. э. н. проф.
Шеремета А.Д.), Шредер Н.Г. («Управленческий учет: анализ типичных
ошибок») и другие.
В настоящее время менеджеры всех уровней управления предприятием имеют
весьма ограниченные знания в вопросах управления издержками производства, что
является сдерживающим фактором при решении вопроса об организации
управленческого учета на предприятии.
В данном учебном пособии наряду с общими вопросами управленческого
учета в основном рассматривается методология организации производственного
учета, а точнее, управленческого учета издержек производства промышленного
предприятия применительно к современным условиям организации производства.
1.2. Система управленческого учета
Определение
системы управленческого учета — вопрос дискуссионный. В настоящее время не
существует какого-либо идеального определения, которое устраивало бы всех
специалистов в этой области.
Нет официального определения управленческого учета в законодательных
актах Российской Федерации.
В мировой и отечественной научной литературе приводятся отдельные
определения управленческого учета, которые отличаются лишь детализацией
содержания.
В отечественной науке формулировка определений дается в работах таких
ученых, как М.А. Вахрушина, О.Е. Николаева, Т.В. Шишкова, М.М. Стажкова и др.
Наиболее полное определение приводится в книге «Управленческий
учет» под редакцией А.Д. Шеремета: «Управленческий учет — подсистема
бухгалтерского учета, которая в рамках одной организации обеспечивает ее
управленческий аппарат информацией, используемой для планирования, собственно
управления и контроля за деятельностью организации. Этот процесс включает
выявление, измерение, сбор, анализ, подготовку, интерпретацию, передачу и прием
информации, необходимой управленческому аппарату для выполнения его
функций».
Управленческий учет является составной частью системы управления
предприятием. Он призван обеспечить формирование информации, необходимой:
— для контроля экономичности текущей деятельности организации в целом и
в разрезе ее отдельных подразделений, видов деятельности, секторов рынка;
— планирования будущей стратегии и тактики осуществления коммерческой
деятельности в целом и отдельных хозяйственных операций, оптимизации
использования материальных, трудовых и финансовых ресурсов организации;
— измерения и оценки эффективности хозяйствования в целом и в разрезе
подразделений организации, выявления степени рентабельности отдельных видов
продукции, работ, услуг, секторов и сегментов рынка;
— корректировки управляющих воздействий на ход производства и
реализации продукции, товаров и услуг, уменьшения субъективности в процессе
принятия решений на всех уровнях управления.
Понятие «управленческий учет» многие специалисты связывают
прежде всего с оперативным представлением информации. Она должна обрабатываться
в том темпе, который необходим для управления, т.е. в большинстве своем день в
день или по крайней мере на следующий день. Современные реалии требуют перехода
от периодического учета к учету в режиме реального времени, а затем к учету,
ориентированному на будущее.
Однако оперативность информации не является прерогативой исключительно
управленческого учета. Задача представления объективной информации в нужное
место, в нужное время и в удобной форме присуща не только управленческому
учету. Оперативным должен быть процесс сбора и обработки информации и для
финансового учета. Например, учет кассовых операций не может быть
неоперативным. О различиях в оперативности можно говорить только по отношению к
отчетности, но не по отношению к процессу сбора информации, т.е. к учету.
Информация, формируемая системой управленческого учета, должна отвечать
следующим требованиям:
— достоверности;
— полноты;
— релевантности;
— целостности;
— понятности;
— своевременности;
— регулярности.
Для финансового учета достоверной
считается отчетность, сформированная исходя из правил, установленных
нормативными актами по бухгалтерскому учету. В управленческом учете важнее
объективность данных, их соответствие действительности. Понятие достоверности в
учете для управления ближе к определению, используемому в аудите, где под
достоверностью понимается возможность для компетентного пользователя делать на
основе данных учета и отчетности правильные выводы.
Полнота управленческого
учета означает достаточность информации для управления предприятием и его
подразделениями, возможность обеспечить эту достаточность. Наиболее полными
являются сложные системы управленческого учета, включающие использование счетов
и двойной записи, обеспечивающие контроль не только за затратами и результатами
текущей деятельности, но и за производственными запасами, инвестициями,
эффективностью функционального управления бизнесом.
Главное требование к информации, формируемой в системе управленческого
учета, — ее, релевантность, т.е.
существенность, приемлемость для вырабатываемых решений. Все остальные
требования выполняют подчиненную роль. Нерелевантная, несущественная для
данного решения информация, даже если она абсолютно достоверна, не может помочь
в принятии правильного решения, в то время как достоверные на 90% данные могут
быть основой для правильных выводов.
Релевантными с позиций принятия управленческого решения являются данные
и сведения, учитывающие условия, в которых принимается решение, его целевые
критерии, имеющие набор возможных альтернатив и характеризующие последствия
реализации каждой из них.
Одним из требований общепринятых положений управленческого учета
является его целостность и понятность для пользователей. Это
означает, что управленческий учет должен быть системным даже в тех случаях,
когда он ведется без использования первичной документации, счетов и двойной
записи. Системность в этом случае означает единство принципов отражения учетной
информации.
Понятность данных и результатов управленческого учета важна потому, что
его потребителями являются не только бухгалтеры и экономисты, но в основном
администрация предприятия и линейные работники управления (инженеры, техники,
мастера), т.е. лица, не имеющие специальной экономической подготовки.
Понятность для них информации управленческого учета обеспечивается за счет
отражения в учетных регистрах результатов анализа полученных показателей,
представления данных в виде аналитических таблиц, графиков, динамических рядов
и т.п. Понятности способствует и информация управленческого учета об
отклонениях от норм и нормативов.
Своевременность
управленческого учета означает его возможность обеспечить менеджеров
необходимой информацией к сроку принятия решений. В условиях автоматизированных
систем обработки экономической информации это не является серьезной проблемой,
но при использовании мощных современных компьютеров имеется опасность
перегруженности данных при одновременной их нехватке к моменту принятия
управленческого решения. Часто управляющие не знают, что нужно делать с этой
информацией.
Специалисты по управленческому учету должны не только обеспечить
менеджмент необходимыми данными к заданному сроку, но и помочь в их использовании
для управления. Делается это обычно на основе регламентных графиков.
Одновременно необходимо позаботиться о том, чтобы текущая отчетность для
руководителей подразделений была представлена так, чтобы в ней можно было
разобраться без особых усилий. Важно также, чтобы внутренняя отчетность была регулярной, т.е. повторяемой во
времени. Данные хорошо организованного управленческого учета позволяют выявить
области наибольшего риска, узкие места в деятельности организации,
малоэффективные или убыточные виды продукции и услуг, места и способы их
реализации. Они используются для определения наиболее выгодного для данных
условий ассортимента продукции и работ, цен и тарифов их продажи, пределов
скидок при разных условиях сбыта и платежа, для оценки эффективности
дополнительных затрат и рациональности капитальных вложений.
По характеру применения управленческий учет универсален. Его можно
внедрять на всех предприятиях и в организациях, имеющих затраты и зависящие от
них финансовые результаты деятельности, т.е. практически во всех отраслях
народного хозяйства. Используют данные управленческого учета в первую очередь
те, кто управляет.
Необходимо отметить, что задачи управленческого учета предъявляют
повышенные требования к квалификации специалиста по управленческому учету. К
его функциям, как правило, относят следующее:
— координацию целей и планов подразделений и предприятия в целом;
— содействие руководству в достижении поставленных целей;
— организацию работы по созданию и ведению системы управленческого
учета;
— подготовку материалов для принятия управленческих решений и
представление их руководству;
— консультирование руководителей по вопросам выбора наиболее
эффективных вариантов принимаемых решений.
Выполнение данных функций предполагает наделение специалиста по
управленческому учету определенными специфическими правами, а именно:
— доступ ко всей информации, в том числе и к информации
конфиденциального характера;
— право подготовки своего особого мнения с аналитически обоснованными
доводами;
— право отсрочки принятия решения с целью профессиональной его
подготовки.
Поскольку специалист по управленческому учету имеет широкий спектр
обязанностей и специальные права, при назначении на данную должность
предъявляются достаточно высокие требования к его теоретической подготовке и
практическим навыкам в области управленческого учета.
Изучение опыта организации управленческого учета на западных фирмах
свидетельствует о том, что здесь нет одинакового подхода к тому, кто должен
заниматься учетом для управления: бухгалтерия или специально созданная для
этого служба.
В небольших фирмах сбор и обработку данных управленческого учета ведет
бухгалтерия, усиленная специалистами по финансовому менеджменту. В средних по
величине и объему товарооборота организациях возможны оба варианта. Там, где
служба управленческого учета обособляется, она может подчиняться либо главному
бухгалтеру, либо коммерческому директору. В любом случае вопрос о том, нужен
управленческий учет современному предприятию или не нужен, у большинства
зарубежных фирм решен положительно. Да, нужен, поскольку без квалифицированного
управления на основе специально подготовленной информации в условиях
конкурентной борьбы не выжить.
1.3. Сравнительная характеристика
финансового и
управленческого учета
Взаимодействие
финансового и управленческого учета определяется преимущественностью и
комплексным использованием первичной информации, единства норм, нормативов, а
также единства нормативно-справочной информации в целом, однократной фиксацией
всей исходной переменной информации.
В основе взаимодействия финансового и управленческого учета лежат
следующие факторы:
— принципы, определяющие значение общепринятых факторов для финансового
учета, действуют и в отношении управленческого учета. Так, руководство предприятия,
менеджеры аппарата управления в своей деятельности не могут основываться на
непроверенных, субъективных мнениях и оценках;
— оперативная информация, необходимая для составления финансовых
документов, используется и в управленческом учете. Поэтому сбор первичной
информации должен осуществляться по единым правилам;
— данные финансового и управленческого учета используются для принятия
решений. Так, данные финансового учета помогают инвесторам в оценке перспектив
предприятия, т.е. в принятии решений об осуществлении инвестиций. Данные
управленческого учета используют менеджеры для решения широкого круга задач
управления: определения цен, покупки комплектующих или производства их на
предприятии и т.д.
Проведя подробный анализ и сравнение финансового и управленческого
учета, можно выделить ряд существенных различий.
На рис. 2 показаны отличительные признаки каждого вида учета. Они
сгруппированы относительно характеристик информации.
Отличительные характеристики управленческого
и финансового
учета
┌──────────────────────────┐
┌──────────────────────────┐
│ Управленческий учет │ │ Финансовый учет │
└──────────────────────────┘ └──────────────────────────┘
Степень
регламентации
┌──────────────────────────────────────────────┐
По решению администрации Обязательность ведения
Масштабы информации
┌──────────────────────────────────────────────┐
Центры ответственности, Предприятие в целом
цехи и участки
Точность информации
┌──────────────────────────────────────────────┐
Использование приближенных Абсолютная точность
величин
Цель учета
┌──────────────────────────────────────────────┐
Обеспечение информацией Обеспечение информацией
внутренних пользователей внешних пользователей
Пользователи
информации
┌──────────────────────────────────────────────┐
Сотрудники предприятия, Государственные органы,
принимающие решения предприятия,
инвесторы
Принципы учета
┌──────────────────────────────────────────────┐
Полезность информации Общепринятые,
безотносительно к нормам стандартизованные
и юридическим требованиям
Структура учета
┌──────────────────────────────────────────────┐
Нет базового равенства. Базовое равенство:
Объекты учета: доходы, активы = обязательства
+
издержки, активы собственный
капитал
По времени соотнесения
информации
┌──────────────────────────────────────────────┐
Прошедшее и будущее время, Прошедшее время,
за определенный за определенный
период
и на определенный период
Способы отражения информации
┌──────────────────────────────────────────────┐
Денежное и натуральное Денежное отражение
отражение продукта учета продукта учета
Частота подачи информации
┌──────────────────────────────────────────────┐
Определяется задачами, Месячная, квартальная,
чаще недельная, декадная, годовая
месячная
Сроки предоставления
пользователям
┌──────────────────────────────────────────────┐
По окончании отчетного Регламентированы
периода
Степень
ответственности
┌──────────────────────────────────────────────┐
Дисциплинарная
Административная
ответственность ответственность
Рис. 2
Кратко
рассмотрим основные различия между этими подсистемами учета.
Степень регламентации.
Ведение финансового учета обязательно. Должны быть приложены определенные
усилия для сбора данных в требуемой форме и с требуемой степенью точности
согласно законодательству и стандартам независимо от того, считает руководство
организации эти данные полезными или нет.
Ведение управленческого учета зависит от воли руководства предприятия:
никакие посторонние органы или организации не имеют права указывать, что надо и
чего не надо делать. Исходя из экономической целесообразности, если ценность
информации для управления ниже затрат на ее получение, администрация может не
принять решение об организации управленческого учета. В этом случае на
предприятии будет только финансовый учет.
Масштабы информации.
Финансовые отчеты обобщают информацию о деятельности всего предприятия. В
некоторых случаях, когда имеются дочерние предприятия или несколько видов
деятельности, составляются отдельные финансовые отчеты или расчеты по видам деятельности.
Управленческий учет ограничен рамками отдельных подразделений
предприятия. Информация содержится в отчетах об отдельных изделиях, видах
деятельности, результатах организационных подразделений, центров
ответственности.
Точность информации.
Менеджерам часто необходима срочная информация, поэтому для принятия решений
используются приблизительные оценки. Требования к точности в управленческом
учете ослаблены в сторону ускорения получения информации.
Финансовый учет базируется на точности информации. Законом
регламентируются не только ограничения, но и требования. Информация,
содержащаяся в финансовых отчетах, отражает операции, которые уже совершены, и
она поддается проверке и оценке надежности.
Цель учета. Назначение
финансового учета — составление финансовой отчетности внешним пользователем
информации. Цель считается достигнутой, если документы составлены и
представлены по назначению.
Управленческий учет обеспечивает сбор и обработку информации в целях
планирования, управления и контроля на данном предприятии.
Пользователи информации.
Потребители финансовой информации — акционеры, кредиторы, налоговые органы,
внебюджетные фонды, органы власти. Это юридические и физические лица, которые
находятся в определенных отношениях с предприятием. В своей основной массе —
это безликая группа. Руководители предприятия несут ответственность за
подготовку финансовых отчетов, но сами этой информацией пользуются в
ограниченной степени.
Лица, пользующиеся данными управленческого учета (менеджеры предприятия
и сотрудники, помогающие им в сборе и анализе информации), как правило,
известны поименно. На их специфические запросы будет ориентироваться система
этого вида учета.
Принципы учета. Финансовый
учет строится на основе общепринятых норм и стандартов. Этот принцип позволяет
внешним пользователям информации проводить сравнения и сопоставления. Они
должны быть уверены, что учет ведется по общепринятому порядку и он в
достаточной степени достоверен.
Управленческий учет организуется безотносительно к нормам и юридическим
требованиям. Основной принцип работы управленческого аппарата состоит в выборе
тех правил, принципов, приемов, которые приносят пользу и являются полезными
для принятия решений.
Структура учета. Она зависит
от использования базисных установок. В финансовом учете применяется следующее
базисное равенство:
Активы =
Обязательства + Собственный капитал.
Управленческий
учет не имеет единого сходного равенства. Его структура определена
превалирующими тремя видами объектов: доходами, издержками, активами. Система
управленческого учета оперирует этими понятиями:
— в учете полной себестоимости;
— учете по центрам ответственности.
По времени соотнесения
информации. Информация, отраженная в финансовых отчетах, показывает
результат свершившихся фактов и хозяйственных операций за определенный период
времени. Информация финансового учета используется в управленческом учете при
планировании и прогнозе. Однако в структуру управленческого учета, кроме того,
попадает информация, обращенная и к будущему. Цель финансового учета — показать
«как это было», а управленческого — «как это должно быть».
При этом наибольшее внимание уделяется оценкам будущих периодов.
Способы отражения информации.
Конечным продуктом финансового учета являются финансовые документы, которые
составляются в денежном выражении. Хозяйственные операции уже совершены и
объективно измерены в денежных единицах соответствующего периода на счетах
предприятия.
В управленческом учете в качестве основы для анализа фигурируют такие
понятия, как нормо-час, час работы машины, натуральные измерители объема
производства.
Например, в управленческом учете отражаются количество материалов, их
стоимость по каждой поставке и от каждого поставщика, количество реализованных
изделий, их стоимость и т.д.
Частота подачи информации.
Для внешних потребителей информации финансовые отчеты подготавливаются на
регулярной основе: ежемесячно, ежеквартально, ежегодно. По итогам года
составляется полный финансовый отчет (балансовый отчет). Менее детальные отчеты
— по итогам квартала, по итогам месяца — отдельные расчеты.
В управленческом учете отчеты могут составляться как на регулярной
основе, так и по запросу. Например, внутренняя отчетность об использовании
материалов составляется ежемесячно; результаты раскроя материалов отражаются в
картах раскроя по каждой партии раскраиваемого материала, т.е. практически раз
в смену. По запросу могут быть составлены документы на расход особо дефицитных
материалов. Отчеты по определенным видам деятельности могут составляться еженедельно,
ежедневно, в некоторых случаях — немедленно.
Сроки предоставления
пользователям. Поскольку для выверки данных и проверки их внешними
аудиторами требуется время, к которому добавляется некоторый срок на печатание
и распространение финансовых отчетов, последние попадают к пользователям только
через несколько недель после окончания отчетного периода.
Отчеты по управленческому учету могут содержать информацию, требующую
немедленных действий. Эти отчеты обычно составляются и представляются в течение
нескольких дней по окончании отчетного месяца (или на следующее утро —
оперативные отчеты).
Степень ответственности.
Налоговая инспекция может наложить штрафные санкции за неправильное отражение
информации в отчетности о финансовых результатах. Кредиторы или акционеры
предприятия могут обратиться в суд, обвинив администрацию в безосновательном
искажении информации в годовом балансе или отчете о прибылях или убытках.
Данные управленческого учета не предназначены для широкой
общественности и часто приблизительны. За решения, которые администрацией были
признаны неправильными, несет ответственность менеджер. Дисциплинарная
ответственность применяется к менеджерам за определенные поступки, но не за
какие-либо данные управленческого учета.
1.4. Экономические понятия, применяемые в финансовом
и управленческом
учете
В
финансовом и управленческом учете широко применяются такие экономические
понятия, как «затраты», «расходы», «доходы»,
«издержки», «себестоимость».
В настоящее время в России в период перехода к рыночным отношениям,
когда мощным фактором, влияющим на практическую организацию финансового и
управленческого учета на предприятии, остается фискальный (налоговый) фактор,
очень важно дать четкое определение и характеристики указанных экономических
понятий и терминов.
Это необходимо, чтобы исключить субъективную трактовку отдельных их
категорий, прежде всего со стороны контролирующих органов.
Поэтому ниже кратко остановимся на каждом экономическом понятии.
Затраты. В зарубежной и
отечественной научной литературе даются различные определения понятия затрат,
хотя по смысловому содержанию они схожи. Так, немецкие ученые Р. Мюллендорф и
М. Карренбауэр в работе «Производственный учет» отмечают, что понятие
«затраты» «отражает исключительно движение средств платежа независимо
от того, сопровождается ли оно движением товаров и влияет ли на результаты
деятельности предприятия… Величина затрат всегда оценивается на основании
известных (в зависимости от их целевого назначения) цен».
Котляров С.Я. в работе «Управление затратами» дает следующее
определение: «Затраты — это стоимость ресурсов, используемых в дальнейшем
для получения прибыли или достижения иных целей организации».
Понятие «затраты» можно разделить на два направления: затраты
предприятия и затраты на производство.
Затраты предприятия — это
расходы на создание производственных запасов материально-технических ресурсов,
услуги (работы) поставщиков и приобретение трудовых ресурсов, а также расходы
предприятия, непосредственно не связанные с его хозяйственно-производственной
деятельностью и покрываемые за счет прибыли и других финансовых источников.
В зависимости от назначения затраты предприятия подразделяются на нормальные и нейтральные.
Нормальные — это затраты на
ресурсы, потребленные в процессе производства на выпуск готовой продукции,
выполнение работ и оказание услуг. Они включаются в себестоимость готовой
продукции и незавершенного производства.
Нейтральные — это затраты,
не относящиеся непосредственно к процессу производства. К ним относятся затраты
на оплату сторонним организациям за продукцию, работы и услуги
производственного характера, за работы и услуги непроизводственного характера,
а также затраты, учтенные в отчетном периоде, но осуществленные в
предшествующих отчетных периодах либо подлежащие осуществлению в будущем.
Нейтральные затраты направлены на формирование производственных запасов и
оплату всех других внешних работ и услуг, обеспечивающих возможность основной
хозяйственной деятельности предприятия. Эти затраты могут иметь как
производственный, так и непроизводственный характер, но каждая группа должна
быть учтена обособленно согласно экономической природе их возникновения.
Экономическая структура затрат предприятия показана в табл. 1.
Таблица 1
Экономическая
структура затрат предприятия
┌────────────────────────────────────────────────────────────────────────────────┐
│ Затраты
предприятия
│
├───────────────────────────────────────────────────┬────────────────────────────┤
│
Нейтральные │ Нормальные │
├─────────────┬───────────────────┬─────────────────┼─────────────┬──────────────┤
│Произведенные│Оказанные │Учтенные в │
Основные │Дополнительные│
│сторонними │сторонними │отчетном
периоде,├─────────────┼──────────────┤
│предприятиями│предприятиями │но
осуществленные│Издержки
│Издержки │
│продукция, │услуги и работы │в предшествующих
│производства,│незавершенного│
│работы и │непроизводственного│отчетных
периодах│включаемые в │производства, │
│услуги │характера │либо подлежащие │себестоимость│выполненных │
│ │ │осуществлению │готовой │работ │
│ │ │в предстоящие │продукции │и оказанных │
│ │ │периоды времени │ │услуг │
│ │ │
│└────────────
────────────┘│
│ │ │ │ \/ │
│ │ │ │ Фактическая себестоимость │
│ │ │ │ продукции │
└─────────────┴───────────────────┴─────────────────┴────────────────────────────┘
Принято
считать, что затраты предприятия — это его активы, отражаемые в балансе и
способные принести доход в будущем.
Затраты на производство —
это стоимость части ресурсов (затрат) предприятия, которые израсходованы на
изготовление продукции, выполнение работ и оказание услуг за определенный
(отчетный) период времени. Следовательно, понятие «затраты
предприятия» шире, чем понятие «затраты на производство».
Затраты на производство и издержки производства понятия тождественны,
так как в основе их определения лежит стоимостная оценка основных средств,
материальных и трудовых ресурсов, потребленных в производстве.
Расходы. В Положении
по бухгалтерскому учету «Расходы организации» (ПБУ 10/99) дано
следующее определение расходов: «…расходами организации признается
уменьшение экономических выгод в результате выбытия активов (денежных средств,
иного имущества) и (или) возникновения обязательств, приводящее к уменьшению
капитала этой организации, за исключением уменьшения вкладов по решению
участников (собственников имущества)».
Таким образом, расходами считается уменьшение экономических выгод в
течение отчетного периода или возникновение обязательств, которые приводят к
уменьшению капитала, кроме изменений, обусловленных изъятиями собственников.
Расходы включают такие статьи, как издержки на производство и реализацию
продукции (работ, услуг), оплату труда работников и управленческого персонала,
амортизационные отчисления, а также потери (убытки от стихийных бедствий,
продажи основных средств, изменений валютных курсов и др.).
По признаку принадлежности к отчетным периодам расходы предприятия
делятся на две категории:
— расходы данного (текущего) отчетного периода;
— отложенные расходы.
Расходы данного (текущего)
отчетного периода — расходы, обусловленные фактами производственно-хозяйственной
деятельности текущего отчетного периода и отраженные в отчете о прибылях и
убытках данного периода. По признаку взаимосвязи с доходами отчетного периода
они делятся:
— на расходы, обусловленные полученными в данном отчетном периоде
доходами;
— расходы, не связанные с получением текущих доходов (расходы периода).
Отложенные расходы —
расходы, связанные с производственно-хозяйственными операциями по использованию
ресурсов предприятия, осуществляемыми в данном отчетном периоде с целью
получения возможных доходов в будущем. Это условные расходы, они не признаются
в качестве расходов в текущем отчетном периоде и не включаются в отчет о
прибылях и убытках. Отложенные расходы подлежат капитализации на балансе
предприятия.
Отложенные расходы по признаку возможности возникновения будущих
ресурсов предприятия делятся:
— на инвестиции (капитальные вложения);
— расходы будущих периодов.
Классификация расходов показана на рис. 3.
Классификация расходов
┌───────────────────┐
│ Расходы │
└─────────┬─────────┘
┌─────────────────┴───────────────┐
┌───────────┴────────────┐
┌─────────┴────────┐
│Расходы текущего
периода│ │Отложенные
расходы│
└───────────┬────────────┘
└─────────┬────────┘
┌────────────┴─────────┐
┌─────┴───────┐
┌──────────┴───────────┐┌─────────┴─────────┐
┌─────┴────┐┌───────┴───────┐
│Расходы,
обусловленные││
Расходы, │ │ ││Расходы будущих│
│ полученными в
текущем││ не
связанные │
│Инвестиции││
периодов │
│ периоде доходами ││с получением дохода│
│ ││ │
└──────────────────────┘└───────────────────┘
└──────────┘└───────────────┘
Рис. 3
Расходы
подлежат признанию в финансовом учете независимо от намерения получить выручку.
Они признаются в том отчетном периоде, в котором были совершены.
Из определения расходов, приведенных в ПБУ 10/99
«Расходы организации», следует, что, с одной стороны, понятие «расходы»
более емкое, чем понятие «затраты». В расходы кроме затрат включают
убытки предприятия (убытки прошлых лет, выявленные в отчетном году, суммы
долгов, нереальных для взыскания, и др.). С другой стороны, в состав расходов
не включают дополнительные и прочие затраты, связанные с калькуляционными
расчетами. С учетом этих затрат понятие «затраты» становится более
емким, чем понятие «расходы».
Доходы. Согласно ПБУ 9/99
«Доходы организаций» доходом организации признается увеличение
экономических выгод в результате поступления активов (денежных средств, иного
имущества) или погашения обязательств, приводящее к увеличению капитала этой
организации, за исключением вкладов участников (собственников имущества).
Доходы включают такие статьи, как выручка от реализации продукции, выполнения
работ, оказания услуг, проценты и дивиденды к получению, арендная плата, прочие
доходы (поступления от продажи излишних основных средств, от переоценки
рыночных ценных бумаг и др.). Не признаются доходными такие поступления, как
суммы налога на добавленную стоимость, акцизов, налога с продаж, экспортных
пошлин, предварительная оплата продукции, работ, услуг, погашение кредита,
предоставленного заемщику.
Экономическая структура доходов предприятия показана в табл. 2.
Таблица 2
Экономическая
структура доходов предприятия
┌─────────────────────────────────────────────────────────────────────────────┐
│ Поступления
предприятия
│
├───────────────────────────────────────────────┬─────────────────────────────┤
│ Нейтральные │ Нормальные │
├────────────┬───────────────────┬──────────────┼─────────────┬───────────────┤
│От │От сторонних │Поступившие │От продажи │От продажи │
│покупателей │предприятий за │в отчетном │продукции │дополнительных │
│за проданную│услуги и работы │периоде за │основного │видов │
│продукцию,
│непроизводственного│предшествующие│производства
│продукции, │
│работы │характера │отчетные │или основного│работ и
услуг │
│и услуги │
│периоды │вида │вспомогательных│
│других │ │ │деятельности
│производств │
│предприятий │ │ │ │
│ │ │
│└────────────
─────────────┘│
│ │ │ │ \/ │
│ │ │ │Выручка от продажи
продукции,│
│ │ │ │ выполнения работ и
оказания │
│ │ │ │ услуг │
├────────────┴───────────────────┴──────────────┴─────────────────────────────┤
│ Доходы
предприятия
│
└─────────────────────────────────────────────────────────────────────────────┘
Основным
подходом при классификации отдельных понятий о поступлениях является их
сопоставление с составом выручки от продажи продукции, выполнения работ и
оказания услуг предприятием. В табл. 2 видно, что выручка представляет собой
только часть доходов предприятия, в которую включаются доходы от реализации
продукции, работ, услуг основного и вспомогательного производств (нормальные
доходы). В эти доходы не входят нейтральные денежные поступления: за проданную
продукцию, изготовленную другими предприятиями, за работы и услуги
непроизводственного характера, оказанные другим предприятиям, и поступления в
отчетном периоде за предшествующие отчетные периоды. Они используются на
покрытие затрат непроизводственного характера.
Издержки — это стоимостная
оценка товаров и услуг, израсходованных на предприятии в процессе производства
и сбыта продукции. При учете издержек рассматриваются только те хозяйственные
операции, которые непосредственно относятся к производственному процессу. Следовательно,
в состав издержек производства входят потребленные в процессе производства
материальные и трудовые ресурсы, обусловленные нормальными условиями протекания
сертифицированных технологических процессов изготовления продукции в основных и
вспомогательных производствах.
В зависимости от организации производства издержки делятся на две
группы:
— основные издержки производства — это амортизационные отчисления,
стоимость материальных и трудовых ресурсов предприятия, потребленных за
определенный (отчетный) период времени в процессе основного производства;
— дополнительные издержки производства — возникают во вспомогательных
производствах.
Необходимо отметить, что издержки и затраты — понятия взаимосвязанные.
Они характеризуют стоимостную оценку потребления товаров и услуг. Издержки —
денежное измерение суммы ресурсов, используемых с какой-либо целью. Тогда
затраты можно определить как издержки, понесенные предприятием в момент
приобретения каких-либо материальных ценностей или услуг. Однако имеются и
существенные отличия.
Издержки, совпадающие с затратами (так называемые основные издержки),
составляют часть общей суммы издержек. Другую часть составляют издержки,
стоимостная оценка которых отличается от величины соответствующих им затрат.
Разница в оценке издержек и соответствующих им затрат является
следствием того, что в учете издержек расход материалов оценивается по твердым
нормативным ценам, а в затратах используются данные о фактически уплаченных
закупочных ценах.
Другим отличием является разница в распределении затрат по периодам:
единовременные затраты относятся в финансовом учете на тот отчетный период, в
котором они были осуществлены, а в производственном учете они распределяются
частями на несколько периодов в соответствии с производством продукции на предприятии.
В основе построения системы производственного учета в рамках
управленческого учета лежат вопросы, непосредственно связанные с управлением
издержками производства: классификация, характеристика, анализ и их влияние на
финансово-экономические показатели предприятия.
Необходимо отметить, что в условиях регулируемой, плановой экономики,
которая была в прошлые годы и в основе которой лежало установление твердых
прейскурантных цен на продукцию предприятий, остро не стоял вопрос управления
издержками производства. В условиях рыночной экономики, как показывает опыт
развитых зарубежных стран, процесс управления издержками производства актуален
и необходим.
Издержки