Группировка коммерческих банков РФ по экономически чувствительным показателям
КОНТРОЛЬНАЯ РАБОТА №1
Задача 1
По данным Приложения 1 произведите группировку 30-ти коммерческих банков РФ (в зависимости от Вашего варианта) по величине:
уставного фонда;
б) активов-нетто.
Каждую группу охарактеризуйте тремя наиболее экономически чувствительными показателями, имеющимися в приложение 1 . Наряду с абсолютными размерами показателей, приведите относительные величины структуры.
Результаты группировки изложите в сводных групповых таблицах и проанализируете.
Постройте гистограмму распределения банков по рассмотренным признакам.
Таблица 1.1
Список крупнейших банков России по размеру уставного фонда (на 1. 03.2000 г., млн. долл.)
|
№ |
Наименование |
№ регис- трации |
Возраст |
Активы- нетто |
Уставный фонд |
Текущая прибыль |
Капитал |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
41 |
Мосфильмбанк |
3163 |
5 |
1,68 |
1,43 |
0,01 |
1,46 |
|
42 |
Корвет |
2508 |
6 |
2,81 |
1,40 |
0,01 |
1,51 |
|
43 |
Метрополь |
1639 |
8 |
21,84 |
1,39 |
0,07 |
2,63 |
|
44 |
Алмаззолото |
3196 |
5 |
7,38 |
1,26 |
0,02 |
1,72 |
|
45 |
Дзержинский |
1013 |
9 |
9,82 |
1,26 |
0,02 |
1,50 |
|
46 |
Капиталъ-экспресс |
3036 |
5 |
4,26 |
1,26 |
0,01 |
1,64 |
|
48 |
Оптбанк |
3138 |
5 |
4,61 |
1,22 |
0,07 |
1,36 |
|
49 |
Межрегиональн. Почтовый |
3171 |
5 |
3,32 |
1,20 |
0,00 |
1,21 |
|
50 |
Курганпромбанк |
1218 |
9 |
2,33 |
1,15 |
0,02 |
1,49 |
|
№ |
Наименование |
№ регис- трации |
Возраст, лет |
Активы- нетто |
Уставный фонд |
Текущая прибыль |
Капитал |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
51 |
Мико-банк |
3195 |
5 |
3,08 |
1,14 |
0,05 |
1,35 |
|
52 |
Москва. Центр |
2469 |
6 |
15,14 |
1,06 |
0,34 |
1,61 |
|
53 |
ВУЗ-банк |
1712 |
7 |
7,12 |
1,05 |
0,04 |
1,78 |
|
54 |
Новый Московский |
2932 |
5 |
1,68 |
1,03 |
0,01 |
1,42 |
|
55 |
Мечел-банк |
419 |
9 |
4,60 |
0,92 |
0,07 |
1,41 |
|
56 |
БМБ |
1871 |
7 |
2,20 |
0,88 |
0,04 |
1,46 |
|
57 |
Воквнешторг-банк |
312 |
9 |
20,21 |
0,87 |
0,09 |
3,65 |
|
58 |
Европейский |
1616 |
8 |
7,74 |
0,87 |
0,01 |
1,57 |
|
59 |
Башкирский железнодор. |
2782 |
5 |
2,72 |
0,84 |
0,04 |
1,10 |
|
60 |
Инстройбанк |
2743 |
5 |
1,59 |
0,77 |
0,02 |
0,94 |
|
61 |
Курскпромбанк |
735 |
9 |
22,37 |
0,77 |
0,16 |
3,89 |
|
62 |
Диам-банк |
2075 |
7 |
1,42 |
0,72 |
0,06 |
0,78 |
|
63 |
Автогазбанк |
1713 |
9 |
12,61 |
0,69 |
0,25 |
2,74 |
|
64 |
Екатеринбург |
3161 |
5 |
10,26 |
0,69 |
0,00 |
087 |
|
65 |
МКБ им. Сергея Живаго |
2065 |
7 |
6,12 |
0,65 |
0,01 |
1,08 |
|
66 |
Донкомбанк |
492 |
9 |
5,27 |
0,63 |
0,04 |
1,08 |
|
67 |
Вербанк |
2374 |
6 |
7,33 |
0,61 |
0,04 |
2,90 |
|
68 |
Зернобанк |
2337 |
6 |
6,30 |
0,61 |
0,10 |
1,13 |
|
69 |
Национальный торговый |
3087 |
5 |
22,67 |
0,56 |
0,03 |
0,94 |
|
70 |
АКИБ Пионер банк (ЗАО) |
3108 |
5 |
3,42 |
0,52 |
0,03 |
1,92 |
Решение:
1. Произведем группировку 29 коммерческих банков РФ по величине уставного фонда.
При образовании групп с равными интервалами, величина интервала определяется по формуле:
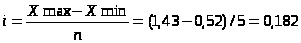
где Xmax и Xmin - максимальное и минимальное значение признака соответственно,
n - число групп.
-
Интервал
Кол-во банков
0,52-0,702
8
0,702-0,884
7
0,884-1,066
4
1,066-1,248
4
1,248-1,43
6
Сумма
29
Таблица 1.2
Группировка коммерческих банков по величине уставного капитала, млн. руб.
|
№ |
Группы банков по велич. УК, млн. руб. |
Наименование банка |
Возраст, лет |
Капитал |
Чистые активы |
Уставный фонд |
Прибыль/ убыток |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
0,52-0,702 |
Автогазбанк |
9 |
2,74 |
12,61 |
0,69 |
0,25 |
|
Екатеринбург |
5 |
0,87 |
10,26 |
0,69 |
0,00 |
||
|
МКБ им. Сергея Живаго |
7 |
1,08 |
6,12 |
0,65 |
0,01 |
||
|
Донкомбанк |
9 |
1,08 |
5,27 |
0,63 |
0,04 |
||
|
Вербанк |
6 |
2,90 |
7,33 |
0,61 |
0,04 |
||
|
Зернобанк |
6 |
1,13 |
6,30 |
0,61 |
0,10 |
||
|
Национальный торговый |
5 |
0,94 |
22,67 |
0,56 |
0,03 |
||
|
АКИБ Пионер банк (ЗАО) |
5 |
1,92 |
3,42 |
0,52 |
0,03 |
||
|
ИТОГО |
8 |
- |
12,66 |
73,98 |
4,96 |
0,5 |
|
|
2 |
0,702-0,884 |
БМБ |
7 |
1,46 |
2,20 |
0,88 |
0,04 |
|
Воквнешторгбанк |
9 |
3,65 |
20,21 |
0,87 |
0,09 |
||
|
Европейский |
8 |
1,57 |
7,74 |
0,87 |
0,01 |
||
|
Башкирский железнодор. |
5 |
1,10 |
2,72 |
0,84 |
0,04 |
||
|
Инстройбанк |
5 |
0,94 |
1,59 |
0,77 |
0,02 |
||
|
Курскпромбанк |
9 |
3,89 |
22,37 |
0,77 |
0,16 |
||
|
Диам-банк |
7 |
0,78 |
1,42 |
0,72 |
0,06 |
||
|
ИТОГО |
7 |
- |
13,39 |
58,25 |
5,72 |
0,42 |
|
|
3 |
0,884-1,066 |
Москва. Центр |
6 |
1,61 |
15,14 |
1,06 |
0,34 |
|
ВУЗ-банк |
7 |
1,78 |
7,12 |
1,05 |
0,04 |
||
|
Новый Московский |
5 |
1,42 |
1,68 |
1,03 |
0,01 |
||
|
Мечел-банк |
9 |
1,41 |
4,60 |
0,92 |
0,07 |
||
|
ИТОГО |
4 |
- |
6,22 |
28,54 |
4,06 |
0,46 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
4 |
1,066-1,248 |
||||||
|
Оптбанк |
5 |
1,36 |
4,61 |
1,22 |
0,07 |
||
|
Межрегиональн. Почтовый |
5 |
1,21 |
3,32 |
1,20 |
0,00 |
||
|
Курганпромбанк |
9 |
1,49 |
2,33 |
1,15 |
0,02 |
||
|
Мико-банк |
5 |
1,35 |
3,08 |
1,14 |
0,05 |
||
|
ИТОГО |
4 |
- |
5,41 |
13,34 |
4,71 |
0,14 |
|
|
5 |
1,248-1,43 |
Мосфильмбанк |
5 |
1,46 |
1,68 |
1,43 |
0,01 |
|
Корвет |
6 |
1,51 |
2,81 |
1,40 |
0,01 |
||
|
Метрополь |
8 |
2,63 |
21,84 |
1,39 |
0,07 |
||
|
Алмаззолото |
5 |
1,72 |
7,38 |
1,26 |
0,02 |
||
|
Дзержинский |
9 |
1,50 |
9,82 |
1,26 |
0,02 |
||
|
Капиталъ-экспресс |
5 |
1,64 |
4,26 |
1,26 |
0,01 |
||
|
ИТОГО |
6 |
- |
10,46 |
47,79 |
8,0 |
0,14 |
|
|
ВСЕГО |
29 |
- |
48,14 |
221,9 |
27,45 |
1,66 |
Таблица 1.3
Сводная группировка коммерческих банков по величине уставного капитала, млн. руб.
|
№ |
Группы банков по величине УК, млн. руб. |
Кол-во банков |
Капитал |
Чистые активы |
Уставный фонд |
Прибыль/ убыток |
||||
|
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
|||
|
1 |
0,52-0,702 |
8 |
12,66 |
26,29 |
73,98 |
33,34 |
4,96 |
18,07 |
0,5 |
30,12 |
|
2 |
0,702-0,884 |
7 |
13,39 |
27,82 |
58,25 |
26,25 |
5,72 |
20,84 |
0,42 |
25,31 |
|
3 |
0,884-1,066 |
4 |
6,22 |
12,92 |
28,54 |
12,86 |
4,06 |
14,79 |
0,46 |
27,71 |
|
4 |
1,066-1,248 |
4 |
5,41 |
11,24 |
13,34 |
6,01 |
4,71 |
17,16 |
0,14 |
8,43 |
|
5 |
1,248-1,43 |
6 |
10,46 |
21,73 |
47,79 |
21,54 |
8,0 |
29,14 |
0,14 |
8,43 |
|
ИТОГО |
29 |
48,14 |
100 |
221,9 |
100 |
27,45 |
100 |
1,66 |
100 |
Вывод: из проанализированных 29 банков – 6 банков имеют наибольшую величину уставного фонда в пределах от 1,248 до 1,43 млн. рублей, на их долю приходится 11,46% всего капитала. По величине чистых активов (61,04% всего объема) преобладают банки с уставным фондом в пределах от 1,066 до 1,248 млн. рублей (5 банков), на их долю приходится 53,2 % всего капитала.
Гистограмма распределения банков по величине уставного капитала

Рисунок 1.
2. Произведем группировку 29 коммерческих банков РФ по величине чистых активов.
Найдем величину интервала для преобразования групп с равными интервалами по формуле:
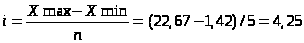
-
Интервал
Кол-во банков
1,42-5,67
15
5,67-9,92
7
9,92-14,17
2
14,17-18,42
1
18,42-22,67
4
Сумма
29
Таблица 1.4
Группировка коммерческих банков по величине чистых активов, млн. руб.
|
№ |
Группы банков по Величине чистых активов, млн. руб. |
Наименование банка |
Возраст, лет |
Капитал |
Чистые активы |
Уставный фонд |
Прибыль/ убыток |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
1,42-5,67 |
||||||
|
АКИБ Пионер банк (ЗАО) |
5 |
1,92 |
3,42 |
0,52 |
0,03 |
||
|
БМБ |
7 |
1,46 |
2,20 |
0,88 |
0,04 |
||
|
Донкомбанк |
9 |
1,08 |
5,27 |
0,63 |
0,04 |
||
|
Башкирский железнодор. |
5 |
1,10 |
2,72 |
0,84 |
0,04 |
||
|
Инстройбанк |
5 |
0,94 |
1,59 |
0,77 |
0,02 |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Диам-банк |
7 |
0,78 |
1,42 |
0,72 |
0,06 |
||
|
Новый Московский |
5 |
1,42 |
1,68 |
1,03 |
0,01 |
||
|
Мечел-банк |
9 |
1,41 |
4,60 |
0,92 |
0,07 |
||
|
Оптбанк |
5 |
1,36 |
4,61 |
1,22 |
0,07 |
||
|
Межрегиональн. Почтовый |
5 |
1,21 |
3,32 |
1,20 |
0,00 |
||
|
Курганпромбанк |
9 |
1,49 |
2,33 |
1,15 |
0,02 |
||
|
Мико-банк |
5 |
1,35 |
3,08 |
1,14 |
0,05 |
||
|
Мосфильмбанк |
5 |
1,46 |
1,68 |
1,43 |
0,01 |
||
|
Корвет |
6 |
1,51 |
2,81 |
1,40 |
0,01 |
||
|
Капиталъ-экспресс |
5 |
1,64 |
4,26 |
1,26 |
0,01 |
||
|
ИТОГО |
15 |
- |
20,13 |
44,99 |
15,11 |
0,48 |
|
|
2 |
5,67-9,92 |
||||||
|
МКБ им. Сергея Живаго |
7 |
1,08 |
6,12 |
0,65 |
0,01 |
||
|
Зернобанк |
6 |
1,13 |
6,30 |
0,61 |
0,10 |
||
|
Европейский |
8 |
1,57 |
7,74 |
0,87 |
0,01 |
||
|
ВУЗ-банк |
7 |
1,78 |
7,12 |
1,05 |
0,04 |
||
|
Алмаззолото |
5 |
1,72 |
7,38 |
1,26 |
0,02 |
||
|
Дзержинский |
9 |
1,50 |
9,82 |
1,26 |
0,02 |
||
|
Вербанк |
6 |
2,90 |
7,33 |
0,61 |
0,04 |
||
|
ИТОГО |
7 |
- |
11,68 |
51,81 |
6,31 |
0,24 |
|
|
3 |
9,92-14,17 |
||||||
|
Автогазбанк |
9 |
2,74 |
12,61 |
0,69 |
0,25 |
||
|
Екатеринбург |
5 |
0,87 |
10,26 |
0,69 |
0,00 |
||
|
ИТОГО |
2 |
- |
3,61 |
22,87 |
1,38 |
0,25 |
|
|
4 |
14,17-18,42 |
||||||
|
Москва. Центр |
6 |
1,61 |
15,14 |
1,06 |
0,34 |
||
|
ИТОГО |
1 |
- |
1,61 |
15,14 |
1,06 |
0,34 |
|
|
5 |
18,42-22,67 |
||||||
|
Национальный торговый |
5 |
0,94 |
22,67 |
0,56 |
0,03 |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Воквнешторгбанк |
9 |
3,65 |
20,21 |
0,87 |
0,09 |
||
|
Курскпромбанк |
9 |
3,89 |
22,37 |
0,77 |
0,16 |
||
|
Метрополь |
8 |
2,63 |
21,84 |
1,39 |
0,07 |
||
|
ИТОГО |
4 |
- |
11,11 |
87,09 |
3,59 |
0,35 |
|
|
ВСЕГО |
29 |
- |
48,14 |
221,9 |
27,45 |
1,66 |
Таблица 1.5
Сводная группировка коммерческих банков по величине чистых активов, млн. руб.
|
№ |
Группы банков по величине чистых активов, млн. руб. |
Кол-во банков |
Капитал |
Чистые активы |
Уставный фонд |
Прибыль/ убыток |
||||
|
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
|||
|
1 |
1,42-5,67 |
15 |
20,13 |
41,82 |
44,99 |
20,27 |
15,11 |
55,05 |
0,48 |
28,92 |
|
2 |
5,67-9,92 |
7 |
11,68 |
24,26 |
51,81 |
23,35 |
6,31 |
22,99 |
0,24 |
14,46 |
|
3 |
9,92-14,17 |
2 |
3,61 |
7,49 |
22,87 |
10,31 |
1,38 |
5,03 |
0,25 |
15,06 |
|
4 |
14,17-18,42 |
1 |
1,61 |
3,34 |
15,14 |
6,82 |
1,06 |
3,86 |
0,34 |
20,48 |
|
5 |
18,42-22,67 |
4 |
11,11 |
23,08 |
87,09 |
39,25 |
3,59 |
13,07 |
0,35 |
21,08 |
|
ИТОГО |
29 |
48,14 |
100 |
221,9 |
100 |
27,45 |
100 |
1,66 |
100 |
Вывод: из проанализированных 29 банков в основном преобладают малые банки (15 банков) с величиной чистых активов не более 44,99 млн. рублей, на долю которых приходится 20,27% всего капитала и 55,05% уставного фонда.
Гистограмма распределения банков по величине уставного капитала
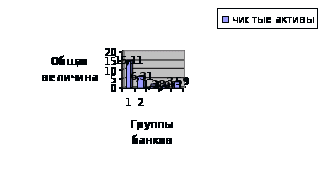
Рисунок 2.
Задача №2
Произведите комбинационную группировку коммерческих банков по двум признакам: возрасту и величине капитала.
Проанализируйте полученную группировку.
Решение:
1. Найдем величину интервала для группировки банков по возрасту:

-
Номер группы
Интервал
1
5,0-5,8
2
5,8-6,6
3
6,6-7,4
4
7,4-8,2
5
8,2-9,0
2. Найдем величину интервала для группировки банков по величине капитала:

-
Номер группы
Интервал
1
0,78-1,402
2
1,402-2,024
3
2,024-2,646
4
2,646-3,268
5
3,268-3,89
Таблица 2.1.
Группировка коммерческих банков по возрасту величине капитала
|
№ |
Группы банков по возрасту, лет |
В том числе подгруппы по величине капитала, млн. руб. |
Число банков |
Капитал, млн. руб. |
Чистые активы, млн. руб. |
Уставный фонд, млн. руб. |
Прибыль/ убыток, млн. руб. |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
5,0-5,8 |
0,78-1,402 |
7 |
7,77 |
48,25 |
6,42 |
0,21 |
|
1,402-2,024 |
5 |
8,16 |
18,42 |
5,5 |
0,08 |
||
|
2,024-2,646 |
- |
- |
- |
- |
- |
||
|
2,646-3,268 |
- |
- |
- |
- |
- |
||
|
3,268-3,89 |
- |
- |
- |
- |
- |
||
|
ИТОГО ПО |
ГРУППЕ |
12 |
15,93 |
66,67 |
11,92 |
0,29 |
|
|
2 |
5,8-6,6 |
0,78-1,402 |
1 |
1,13 |
6,3 |
0,61 |
0,10 |
|
1,402-2,024 |
2 |
3,12 |
17,95 |
2,46 |
0,35 |
||
|
2,024-2,646 |
- |
- |
- |
- |
- |
||
|
2,646-3,268 |
1 |
2,9 |
7,33 |
0,63 |
0,04 |
||
|
3,268-3,89 |
- |
- |
- |
- |
- |
||
|
ИТОГО ПО |
ГРУППЕ |
4 |
7,15 |
31,58 |
3,7 |
0,49 |
|
|
3 |
6,6-7,4 |
0,78-1,402 |
2 |
1,86 |
7,54 |
1,37 |
0,07 |
|
1,402-2,024 |
2 |
3,24 |
9,32 |
1,93 |
0,08 |
||
|
2,024-2,646 |
- |
- |
- |
- |
- |
||
|
2,646-3,268 |
- |
- |
- |
- |
- |
||
|
3,268-3,89 |
- |
- |
- |
- |
- |
||
|
ИТОГО ПО |
ГРУППЕ |
4 |
5,1 |
16,86 |
3,3 |
0,15 |
|
|
4 |
7,4-8,2 |
0,78-1,402 |
- |
- |
- |
- |
- |
|
1,402-2,024 |
1 |
1,57 |
7,74 |
0,87 |
0,01 |
||
|
2,024-2,646 |
1 |
2,63 |
21,84 |
1,39 |
0,07 |
||
|
2,646-3,268 |
- |
- |
- |
- |
- |
||
|
3,268-3,89 |
- |
- |
- |
- |
- |
||
|
ИТОГО ПО |
ГРУППЕ |
2 |
4,2 |
29,58 |
2,26 |
0,08 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
5 |
8,2-9,0 |
0,78-1,402 |
1 |
1,08 |
5,27 |
0,63 |
0,04 |
|
1,402-2,024 |
3 |
4,4 |
16,75 |
3,33 |
0,11 |
||
|
2,024-2,646 |
- |
- |
- |
- |
- |
||
|
2,646-3,268 |
1 |
2,74 |
12,61 |
0,69 |
0,25 |
||
|
3,268-3,89 |
2 |
7,54 |
42,58 |
1,65 |
0,25 |
||
|
ИТОГО ПО |
ГРУППЕ |
7 |
15,76 |
77,21 |
6,3 |
0,65 |
|
|
ВСЕГО |
29 |
48,14 |
221,9 |
27,45 |
1,66 |
Вывод: проанализировав данную группировку можно сделать вывод о том, что преобладают банки в возрасте от 5,0 до 5,8 лет (12 банков), с величиной капитала от 0,78 до 1,402 млн. руб.
Задача №3
Постройте ряды распределения по 29 коммерческим банкам РФ:
а) по величине капитала;
б) по возрасту.
По полученным рядам распределения определите среднее, модальное и медианное значение каждого показателя.
Для графического изображения изучаемых вариационных рядов постройте гистограмму распределения (для интервального ряда) и полигон распределения (для дискретного ряда), а также кумулятивные кривые для изображения ряда накопленных частот.
Решение:
1. Построим ряд распределения банков по величине капитала:
Величина интервала:
Таблица 3.1
|
№ |
Группы банков по величине капитала, млн. руб. |
Число банков, Fi |
Середина интервала, Xi |
Xi*Fi |
Сумма накопленных частот, S |
Xi-X |
(Xi-X)*Fi |
(Xi-X)2 |
(Xi-X)2*Fi |
|
1 |
0,78-1,402 |
12 |
1,091 |
13,092 |
12 |
0,987 |
11,844 |
0,974 |
11,688 |
|
2 |
1,402-2,024 |
4 |
1,713 |
6,852 |
16 |
0,365 |
1,46 |
0,133 |
0,532 |
|
3 |
2,024-2,646 |
4 |
2,335 |
9,34 |
20 |
0,257 |
1,028 |
0,066 |
0,264 |
|
4 |
2,646-3,268 |
2 |
2,957 |
5,914 |
22 |
0,879 |
1,758 |
0,773 |
1,546 |
|
5 |
3,268-3,89 |
7 |
3,579 |
25,053 |
29 |
1,501 |
10,507 |
2,253 |
15,771 |
|
ВСЕГО |
29 |
- |
60,251 |
- |
- |
26,597 |
- |
29,801 |
Среднее значение показателя рассчитывается как средняя арифметическая интервального ряда по формуле:
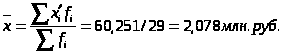
где
 середины
интервалов;
 частота
 го
интервала.
Мода – значение признака, наиболее часто встречающееся в исследуемой совокупности, т.е. это одна из вариант признака, которая в ряду распределения имеет наибольшую частоту.
Модальным интервалом является 1-ый интервал с частотой Fmo=29
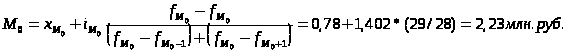
где
 нижняя граница модального интервала;
 величина
модального интервала,
 частота
модального интервала;
 частота
интервала, предшествующая модальному;
 частота интервала, следующего
за модальным.
Медиана – это варианта, которая находится в середине вариационного ряда.
Находим номер медианы: N=15,5
Медианный интервал находится в пределах 0,78-1,402 млн.руб.
Для нахождения медианы в интервальном вариационном ряду применяется формула:

где
 нижняя
граница медианного интервала,
 величина
медианного интервала,
 сумма
частот,
 сумма
накопленных частот, предшествующих
медианному интервалу,
 частота
медианного интервала.

Рисунок 3.
2. Построим ряд распределения банков по возрасту.
Величина интервала:
Таблица 3.2
|
№ |
Группы банков по возрасту, лет |
Число банков, Fi |
Середина интервала, Xi |
Xi*Fi |
Сумма накопленных частот, S |
Xi-X |
(Xi-X)*Fi |
(Xi-X)2 |
(Xi-X)2*Fi |
|
1 |
5,0-5,8 |
12 |
5,4 |
64,8 |
12 |
1,25 |
15 |
1,56 |
18,72 |
|
2 |
5,8-6,6 |
5 |
6,2 |
31,0 |
17 |
0,45 |
2,25 |
0,2 |
1,0 |
|
3 |
6,6-7,4 |
3 |
7,0 |
28,0 |
20 |
0,35 |
1,4 |
0,12 |
0,48 |
|
4 |
7,4-8,2 |
2 |
7,8 |
15,6 |
22 |
1,15 |
2,3 |
1,32 |
2,64 |
|
5 |
8,2-9,0 |
7 |
8,6 |
60,2 |
29 |
1,95 |
13,65 |
3,8 |
26,6 |
|
ВСЕГО |
29 |
- |
199,6 |
- |
- |
34,6 |
- |
49,44 |
Среднее значение показателя рассчитывается как средняя арифметическая интервального ряда по формуле:
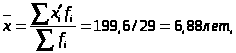
где
середины
интервалов;
частота
го
интервала.
Мода – значение признака, наиболее часто встречающееся в исследуемой совокупности, т.е. это одна из вариант признака, которая в ряду распределения имеет наибольшую частоту.
Модальным интервалом является 1-ый интервал с частотой Fmo=12

где
нижняя граница модального интервала;
величина
модального интервала,
частота
модального интервала;
частота
интервала, предшествующая модальному;
частота интервала, следующего
за модальным.
Медиана – это варианта, которая находится в середине вариационного ряда.
Находим номер медианы: N=15,5
Медианный интервал находится в пределах 5,8-6,6 лет.
Для нахождения медианы в интервальном вариационном ряду применяется формула:
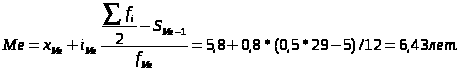
где
нижняя
граница медианного интервала,
величина
медианного интервала,
сумма
частот,
сумма
накопленных частот, предшествующих
медианному интервалу,
частота
медианного интервала.
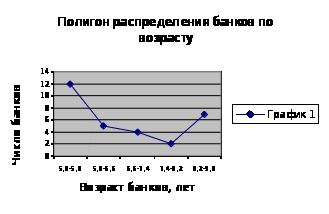
Рисунок 4.

Рисунок 5.
Задача №4.
По построенным в задаче 3 рядам распределения рассчитайте:
а) размах вариации;
б) среднее линейное отклонение;
в) среднее квадратичное отклонение;
г) коэффициент вариации.
Расчеты показателей оформите в табличной форме.
Проанализируйте полученные результаты.
Решение:
Для расчета показателей вариации используем расчетные данные, представленные в таблицах 3.1 и 3.2.
1.Размах вариации представляет собой абсолютную разность между максимальным и минимальным значениями признака в изучаемой совокупности и вычисляется по формуле:
а)

б)
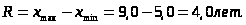
2.Среднее линейное отклонение вычисляется как взвешенное по частоте отклонение по модулю середин интервалов от средней арифметической величины:
а)
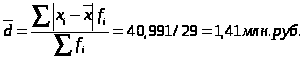
б)
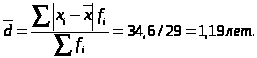
Наиболее широко используются в статистической практике и являются общепринятыми мерами вариации показатели дисперсии и среднего квадратического отклонения.
Дисперсия представляет собой средний квадрат отклонений индивидуальных значений признака (для данного примера – середин интервалов) от их средней величины. Расчет дисперсии производится по формуле:
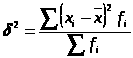 ;
3. Корень квадратный из дисперсии называется средним квадратическим отклонением:
а)

б)

4. Коэффициент вариации – это относительный показатель вариации, равный процентному отношению среднего квадратического отклонения к средней арифметической:
а)
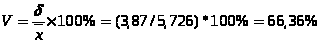
б)
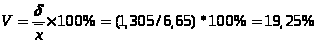
Вывод: рассчитанная величина коэффициента вариации по двум рядам распределения свидетельствует: а) в первом случае – о высоком уровне колеблемости признака (т.к. рассчитанный коэффициент имеет высокое значение); б) во втором случае – о незначительном уровне колеблемости признака. Данные совокупности считаются неоднородными.
Задача №5
По данным задачи №1 проведите 20-процентную механическую выборку банков по величине капитала. Результаты представьте в таблице.
Установите:
а) средний размер капитала банков по выборке;
б) величину ошибки при определении величины капитала на основе выборки;
в) вероятные пределы колебания величины капитала для всех банков при вероятности 0,954.
Решение:
Таблица 5.1
Выборка коммерческих банков по величине уставного капитала, млн. руб.
|
№ |
Группы банков по велич. УК, млн. руб. |
Наименование банка |
Возраст, лет |
Капитал |
Чистые активы |
Уставный фонд |
Прибыль/ убыток |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Автогазбанк |
9 |
2,74 |
12,61 |
0,69 |
0,25 |
||
|
Донкомбанк |
9 |
1,08 |
5,27 |
0,63 |
0,04 |
||
|
Вербанк |
6 |
2,90 |
7,33 |
0,61 |
0,04 |
||
|
Зернобанк |
6 |
1,13 |
6,30 |
0,61 |
0,10 |
||
|
БМБ |
7 |
1,46 |
2,20 |
0,88 |
0,04 |
||
|
Европейский |
8 |
1,57 |
7,74 |
0,87 |
0,01 |
||
|
Инстройбанк |
5 |
0,94 |
1,59 |
0,77 |
0,02 |
||
|
Курскпромбанк |
9 |
3,89 |
22,37 |
0,77 |
0,16 |
||
|
Диам-банк |
7 |
0,78 |
1,42 |
0,72 |
0,06 |
||
|
Москва. Центр |
6 |
1,61 |
15,14 |
1,06 |
0,34 |
||
|
ВУЗ-банк |
7 |
1,78 |
7,12 |
1,05 |
0,04 |
||
|
Новый Московский |
5 |
1,42 |
1,68 |
1,03 |
0,01 |
||
|
Оптбанк |
5 |
1,36 |
4,61 |
1,22 |
0,07 |
||
|
Курганпромбанк |
9 |
1,49 |
2,33 |
1,15 |
0,02 |
||
|
Мико-банк |
5 |
1,35 |
3,08 |
1,14 |
0,05 |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Мосфильмбанк |
5 |
1,46 |
1,68 |
1,43 |
0,01 |
||
|
Метрополь |
8 |
2,63 |
21,84 |
1,39 |
0,07 |
||
|
Алмаззолото |
5 |
1,72 |
7,38 |
1,26 |
0,02 |
||
|
Дзержинский |
9 |
1,50 |
9,82 |
1,26 |
0,02 |
||
|
Капиталъ-экспресс |
5 |
1,64 |
4,26 |
1,26 |
0,01 |
||
|
ВСЕГО |
20 |
- |
34,54 |
145,77 |
19,8 |
1,38 |
1. Средний размер капитала банка по выборке:

2. Средняя ошибка выборки:
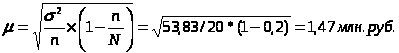 ,
где n и N - объем выборочной и генеральной совокупности соответственно.
δ² = ∑(хi-х)²/n = (34,54-1,727)²/20 = 53,83
3. Предельная ошибка ( )
определяется умножением средней ошибки
на коэффициент доверия t
, определяемый в зависимости от уровня
вероятности (он равен 2).
=
t* μ=2*1,47=2,94 млн.руб.
4. Вероятные пределы колебания величины капитала:
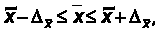
1,727 - 2,94 ≤ χ ≤ 1,727 + 2,94
1,213 млн.руб.≤ χ ≤4,667млн.руб.
2